견적서 부가세 포함 표기, 사업자 유형별 작성법
견적서에 부가세 포함 표기를 할 때는 공급가액과 부가세액을 각각 줄로 나눠 적고, 합계 금액 옆에 "부가세 포함" 또는 "부가세 별도"라고 명시하는 방식을 씁니다. 사업자 유형(일반과세자·간이과세자·면세사업자)에 따라 표기 방식이 달라지므로, 견적서를 작성하기 전에 본인 사업자 유형부터 확인해야 합니다. 표기가 애매하면 나중에 세금계산서 발행 금액과 견적서 금액이 달라 보여 거래처와 금액 분쟁이 생길 수 있어요.
견적서 부가세 포함 표기, 먼저 확인할 것부터 체크하세요
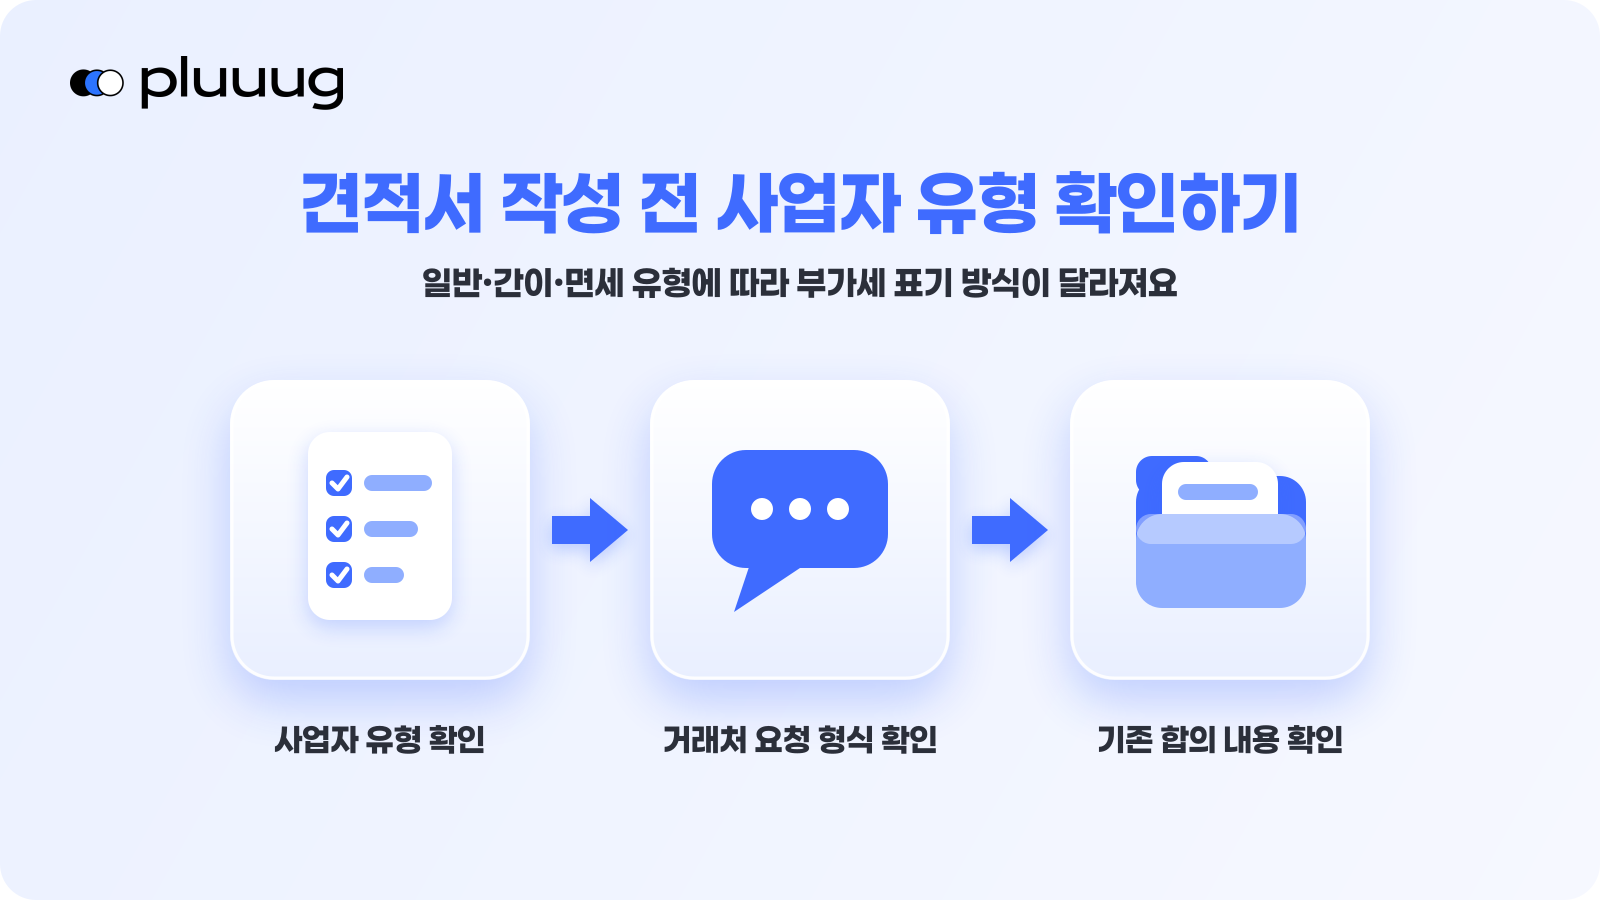
견적서를 쓰기 전에 아래 세 가지를 먼저 확인하세요.
- 사업자 유형: 일반과세자는 공급가액의 10%를 부가세로 별도 계산해 표기해야 합니다. 간이과세자는 보통 부가세가 포함된 공급대가 기준으로 견적서·청구서를 작성하는 경우가 많은데, 정확한 적용 방식은 업종과 매출 규모에 따라 달라질 수 있어 세무 대리인 확인을 권장합니다. 면세사업자는 부가세 자체가 발생하지 않습니다. 사업자등록증 또는 홈택스 사업자 상태 조회에서 본인 유형을 먼저 확인하세요.
- 거래처 요청 형식: 거래처가 "부가세 포함 총액"으로 견적을 요청했는지, "공급가액 기준"으로 요청했는지 사전에 확인하세요. 공공기관이나 일부 대기업은 부가세 포함 총액 기준 견적을 요구하는 경우가 많습니다.
- 기존 계약서·구두 합의 내용: 이미 단가 협의가 끝난 건이라면 그 단가가 부가세 포함 금액인지 별도 금액인지부터 확인해야 합니다. 이 전제가 틀리면 견적서 금액 전체가 재협의 대상이 됩니다.
이 세 가지가 확인되지 않은 상태에서 견적서를 발송하면, 결제 단계에서 금액 차이로 재발송하는 일이 반복됩니다.
견적서 부가세 포함 표기 실행 순서
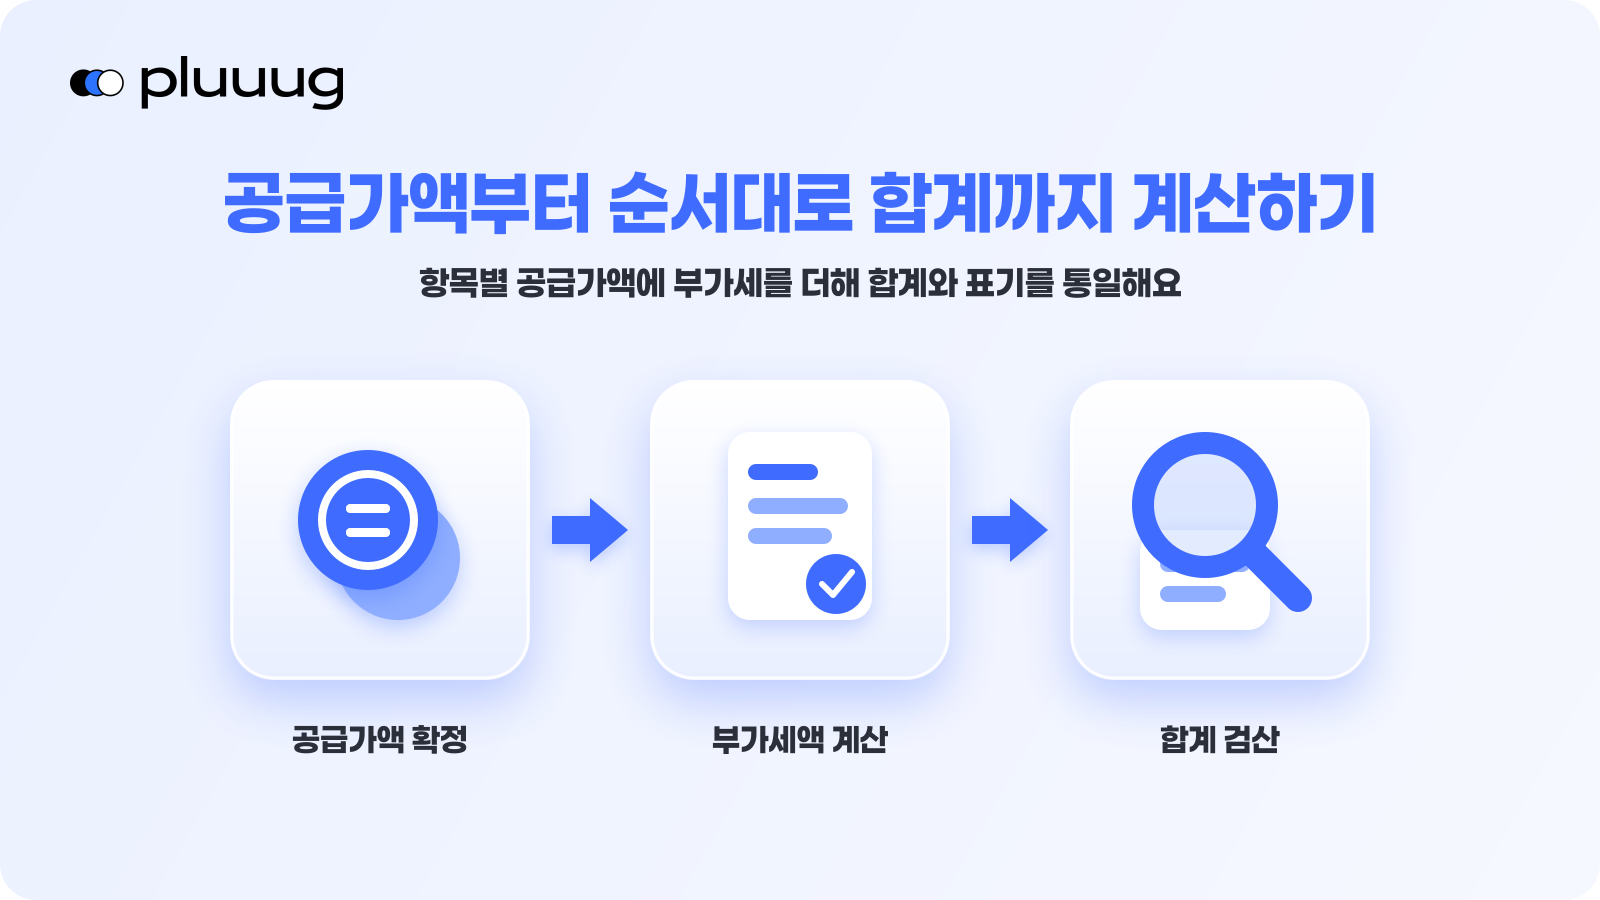
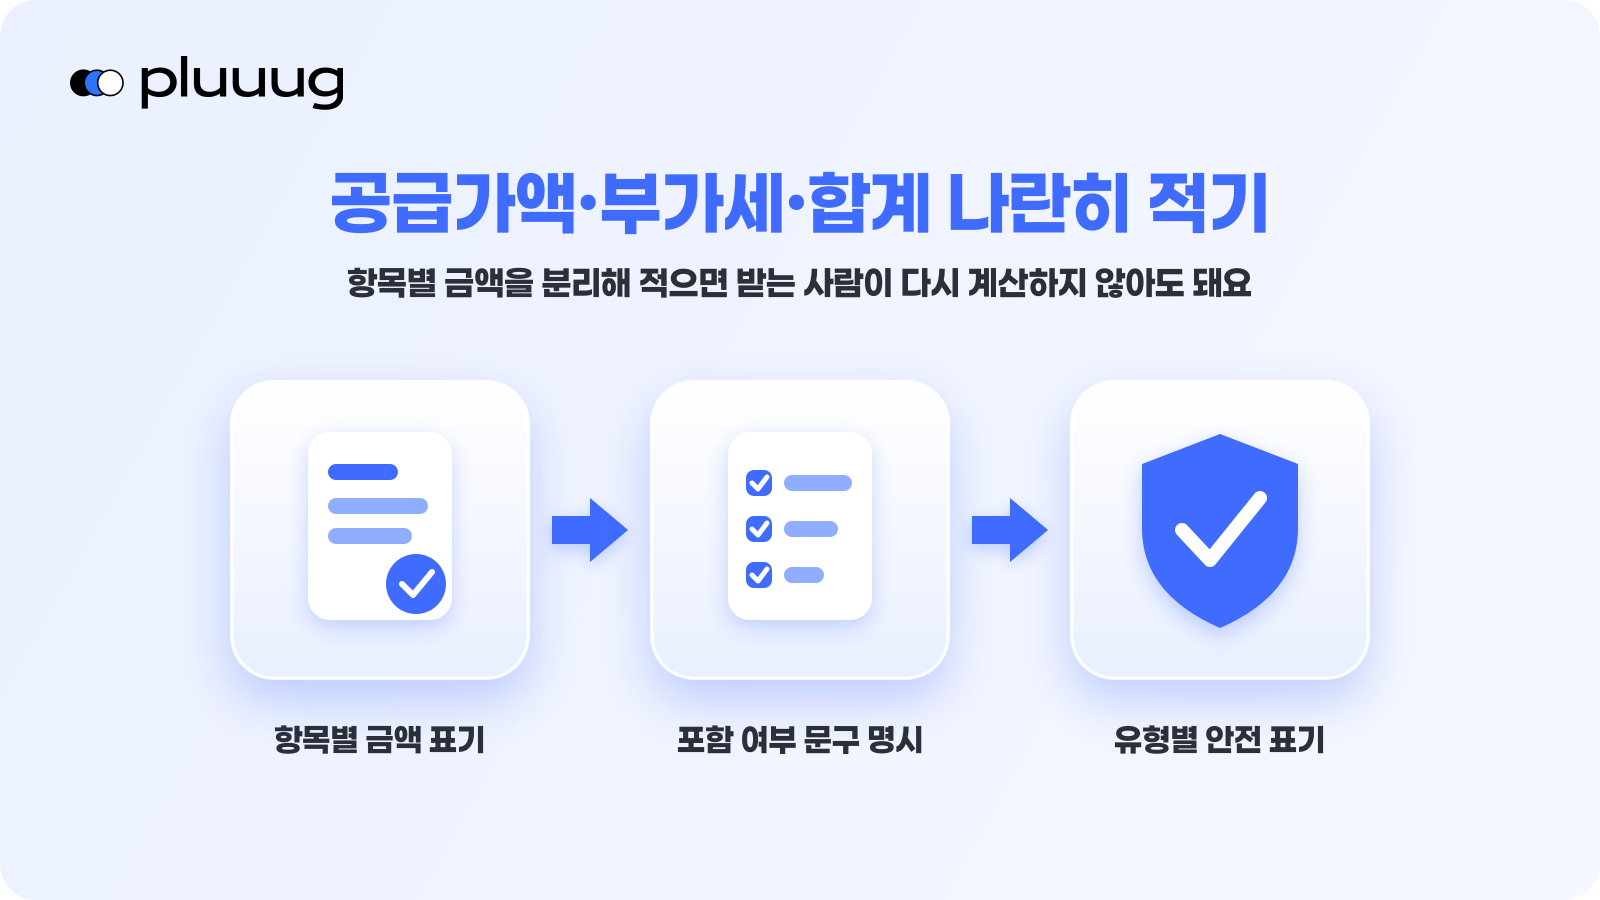
- 공급가액을 확정합니다. 항목별 단가 × 수량으로 공급가액 합계를 구하세요. 이 금액이 세금계산서 발행 시 '공급가액'란에 들어갈 기준 금액입니다.
- 부가세액을 계산합니다. 일반과세자는 공급가액의 10%를 부가세로 계산합니다. 원 단위 이하 절사·반올림 처리는 국세청 고시와 거래 관행에 따라 다르게 적용될 수 있으므로, 정확한 처리 기준은 세무 대리인이나 국세청 고시를 통해 확인한 뒤 거래처와 합의된 방식을 적용하세요.
- 합계 금액을 적습니다. 공급가액 + 부가세액 = 합계 금액이며, 이 합계 금액 옆에 "VAT 포함" 또는 "부가세 포함"이라고 명시합니다.
- 표기 방식을 통일합니다. 공급가액·부가세·합계를 각각 별도 줄로 보여주는 방식과, 합계 금액 하나만 적고 괄호로 "(부가세 포함)"이라고 쓰는 방식 중 하나를 선택해 견적서 전체 항목에 동일하게 적용하세요. 항목마다 표기 방식이 섞여 있으면 받는 사람이 금액을 다시 계산해야 합니다.
- 발송 전 합계 검산을 합니다. 항목별 공급가액 합계와 부가세 합계를 더한 값이 최종 합계 금액과 일치하는지 확인하세요. 엑셀로 작성했다면 수식 오류로 합계가 틀어지는 경우가 흔합니다.
바로 쓸 수 있는 표기 예시
아래는 가정한 예시입니다. 실제 금액과 항목명은 업종에 맞게 바꿔서 사용하세요.
| 항목 | 수량 | 단가 | 공급가액 | 부가세(10%) | 합계 |
|---|---|---|---|---|---|
| 홈페이지 디자인 | 1 | 2,000,000원 | 2,000,000원 | 200,000원 | 2,200,000원 |
| 반응형 퍼블리싱 | 1 | 1,000,000원 | 1,000,000원 | 100,000원 | 1,100,000원 |
| 합계 | 3,000,000원 | 300,000원 | 3,300,000원 |
표 하단에는 다음과 같은 문구를 함께 적어두면 분쟁을 줄일 수 있습니다.
상기 금액은 부가가치세(10%)가 포함된 금액입니다.
또는: 상기 금액은 부가가치세(10%) 별도이며, 세금계산서 발행 시 별도 청구됩니다.
간이과세자나 면세사업자라면 부가세 항목 자체를 빼고 "부가가치세 면세 대상" 또는 "간이과세자로 부가세 별도 표기 없음"이라고 명시하는 편이 안전합니다. 다만 이 표기가 거래처 세무 처리와 맞는지는 세무사 확인을 거치는 것을 권장합니다.
자주 막히는 상황과 대응
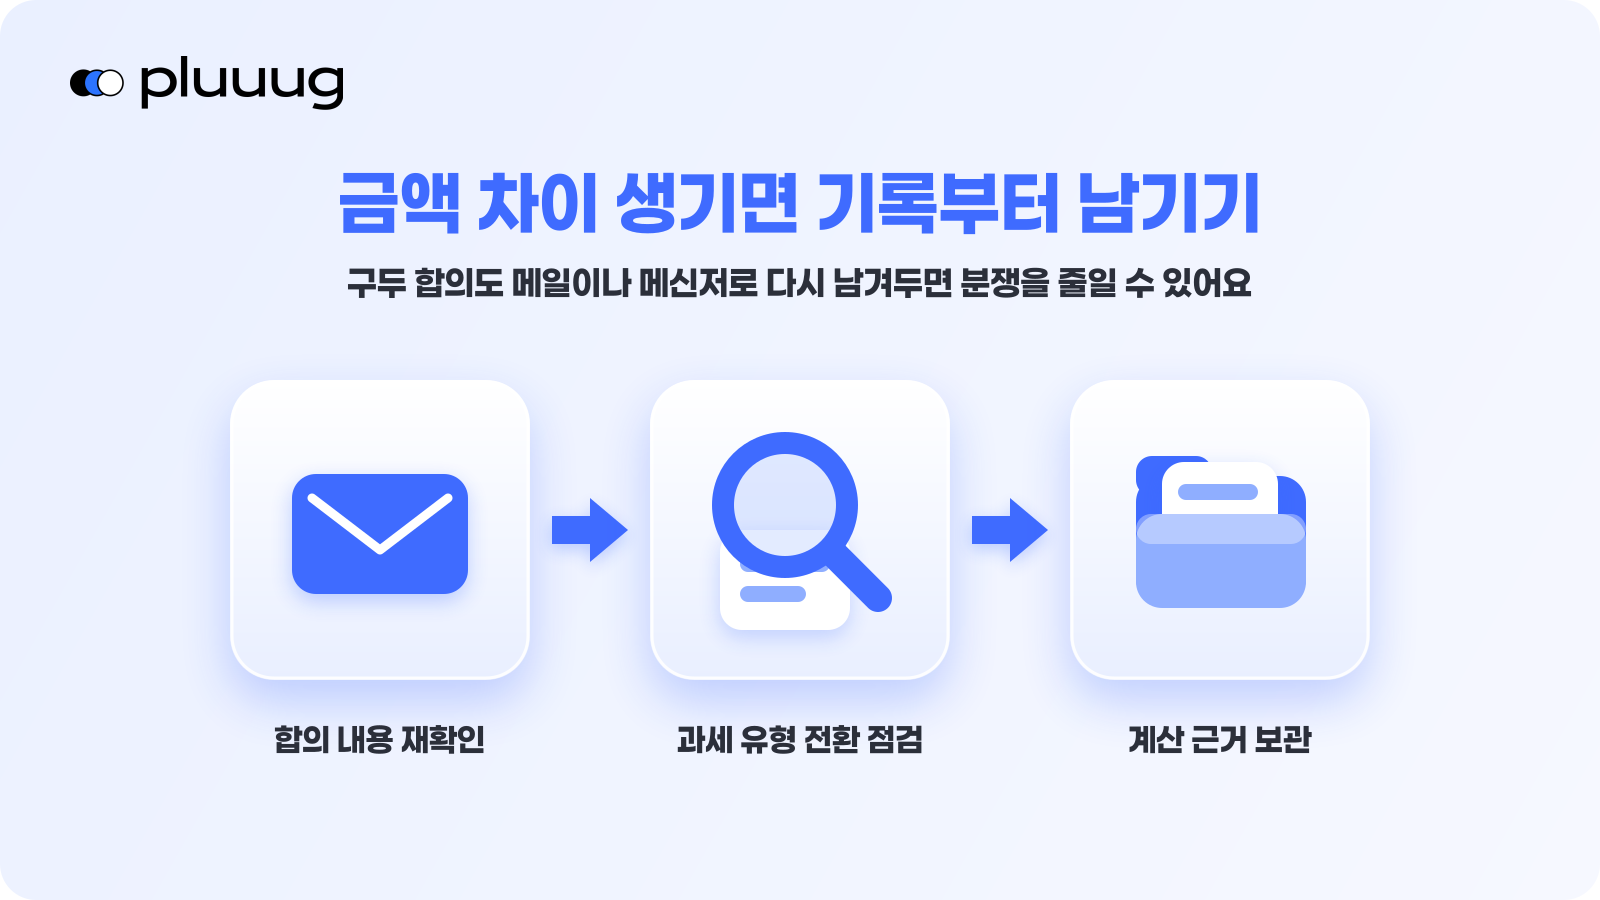
- 거래처가 "부가세 포함인 줄 알았다"고 할 때: 견적서에 "부가세 별도" 표기가 없었다면 거래처 주장을 반박하기 어렵습니다. 이후 견적서부터는 합계 금액 옆에 반드시 포함 여부를 명시하고, 구두로 합의한 내용도 메일이나 메신저로 다시 한번 텍스트로 남겨두세요.
- 간이과세자에서 일반과세자로 전환된 경우: 과세 유형이 바뀌면 같은 공급가액이라도 최종 청구 금액이 달라집니다. 전환 시점 이후 견적서는 반드시 새 유형 기준으로 다시 계산해서 발송하세요.
- 공공기관·대기업이 부가세 포함 총액 하나만 요구할 때: 이 경우에도 내부 계산 근거(공급가액과 부가세 분리 내역)는 별도로 보관해두는 것이 좋습니다. 세금계산서 발행 시 공급가액과 부가세를 분리해서 적어야 하기 때문입니다.
- 세율이나 과세 여부 판단이 애매할 때: 업종에 따라 면세 대상 항목이 섞여 있거나, 해외 거래가 포함된 경우 부가세 처리가 복잡해질 수 있습니다. 이런 경우에는 세무 대리인이나 세무서에 확인한 후 견적서를 발행하는 것이 안전합니다.
견적서 금액 표기, 계약과 청구까지 한 흐름으로 관리하기
견적서마다 부가세 포함 여부를 직접 계산하고 표기 방식을 맞추는 일은 거래가 늘어날수록 반복되는 작업이 됩니다. 공급가액·부가세·합계 기준이 견적서에서 계약서, 청구서, 세금계산서까지 같은 도구 안에서 이어지면 금액 불일치로 생기는 재확인 작업을 줄일 수 있어요.
견적서 금액을 계산할 때마다 공급가액·부가세·세금계산서 기준을 따로 맞추고 있다면
👉 견적서부터 세금계산서 발행까지 한 흐름으로 관리해보세요